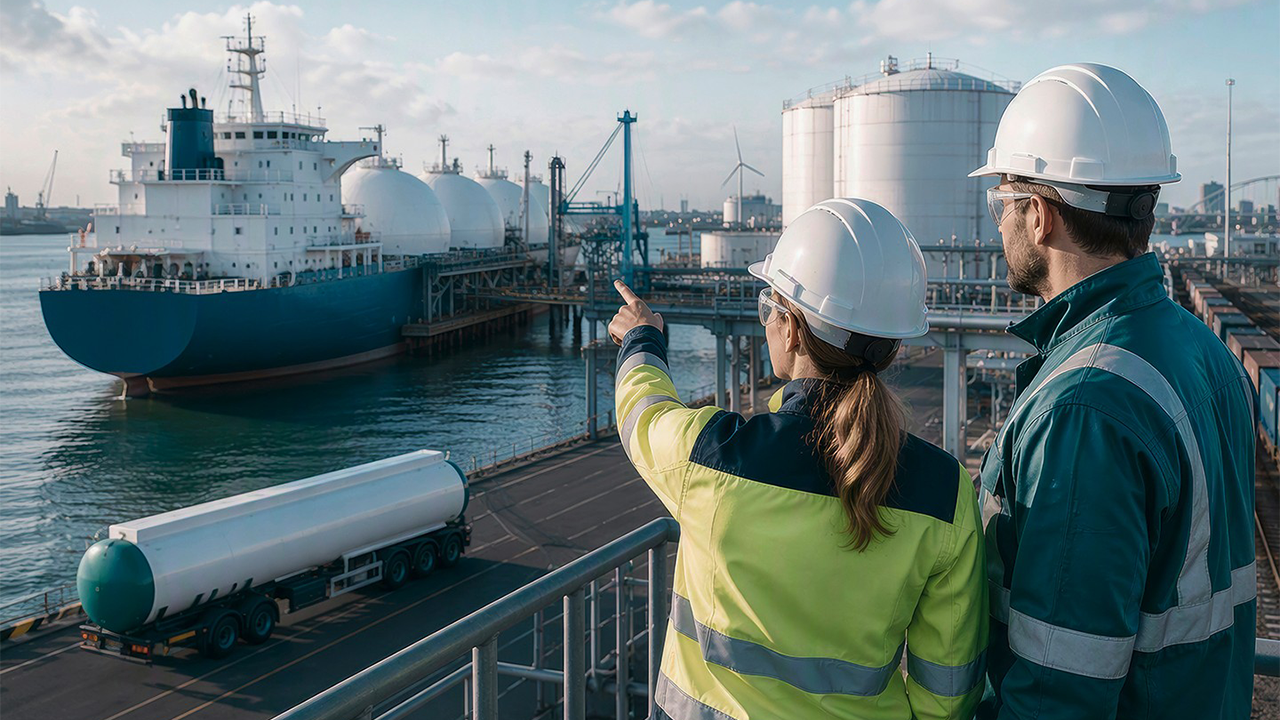
Der Import von grünem Wasserstoff über internationale Lieferketten von Übersee nach Nordrhein-Westfalen ist technisch umsetzbar, perspektivisch wettbewerbsfähig und logistisch realisierbar. Das zeigt die RE-Chain-Studie (»Aufbau resilienter Energielieferketten«) des Fraunhofer-Instituts für Umwelt-, Sicherheits- und Energietechnik UMSICHT. Auftraggeber der Studie sind der Hafen von Amsterdam und die Duisburger Hafen AG (duisport).
Ziel der Untersuchung war eine Bewertung zukünftiger Wasserstofflieferketten – von Produktionsstandorten in Übersee über Seehäfen und Binneninfrastruktur bis hin zu industriellen Abnehmern in der Rhein-Ruhr-Region. Im Fokus standen flüssiger Wasserstoff (LH₂) und flüssige organische Wasserstoffträger (LOHC).
Zwei Transportpfade – beide technisch realisierbar
Untersucht wurden Importkorridore aus Bilbao (Spanien) und Duqm (Oman). Neben Produktionskosten für grünen Wasserstoff analysierten die Forschenden die gesamte Wertschöpfungskette. Dazu zählen die Verflüssigung bzw. chemische Bindung, der Seetransport sowie die Speicherung, Verteilung und Rückumwandlung im Binnenland. »Alle notwendigen Schlüsseltechnologien für beide Transportoptionen (LH2 und LOHC) wurden bereits in internationalen Projekten erfolgreich demonstriert«, erklärt Dr.-Ing. Matthias Lehmkühler von Fraunhofer UMSICHT. »Entscheidend ist nun die Geschwindigkeit der Skalierung für den großtechnischen Einsatz.«
Kostenperspektive: Importlösung langfristig wettbewerbsfähig
Die Produktionskosten von grünem Wasserstoff wurden auf Basis von Literaturwerten für die beiden Importkorridore angenommen. Zusätzliche Kosten für Speicherung, Transport sowie Verflüssigung und chemische Bindung wurden auf Basis veröffentlichter Kennzahlen ermittelt. Hieraus leiten sich für das Jahr 2030 Wasserstoffpreise von 7,5 bis 8,5 Euro pro Kilogramm am Standort Duisburg ab. Bis 2050 könnten diese auf 3,5 bis 6,5 Euro pro Kilogramm sinken. Damit liegen sie 30 bis 50 Prozent unter den Kosten einer inländischen Produktion.
Auch für die Transportkosten ist eine positive Entwicklung zu erwarten:
- LOHC: perspektivisch etwa 3,0 €/kg
- LH₂: perspektivisch etwa 2,5 €/kg (jeweils ohne Produktionskosten)
Resilienz durch Technologiediversität und Infrastruktur
Ein weiteres Ergebnis der Studie: Keine der beiden Transportoptionen dominiert klar – ein Vorteil für die Versorgungssicherheit.
- LH₂ bietet hohe Reinheit und Dichte, erfordert jedoch spezialisierte kryogene Infrastruktur.
- LOHC nutzt bestehende Tanklager und Transportmittel, benötigt jedoch energieintensive Rückumwandlung.
Die Transportalternativen erhöhen die Flexibilität und reduzieren Abhängigkeiten von einzelnen Technologien oder Regionen. Zusätzlich stärkt die viermodale Anbindung des Korridors die Resilienz: Binnenschiff, Schiene, Lkw und künftige Pipelines (u. a. GET H2 und Delta-Rhein-Korridor) ermöglichen redundante Transportwege – wichtig bei temporären Ausfällen einzelner Verkehrsträger.
Infrastruktur im Aufbau – Nachfrage bleibt entscheidend
Es wird erwartet, dass der Wasserstoffbedarf in der Rhein-Ruhr-Region im Jahr 2030 auf 870 bis 1170 Kilotonnen sowie für 2045 auf 3870 bis 5370 Kilotonnen ansteigt. Mit einer prognostizierten Importquote von über 90 % für das Jahr 2045 kommt dem Infrastrukturaufbau hierfür eine besonders hohe Bedeutung zu. Vor diesem Hintergrund treiben sowohl der Hafen von Amsterdam als auch duisport den Aufbau von Wasserstoffterminals, Speichern und Verteilnetzen voran und stoßen damit die notwendigen Entwicklungen an. In Amsterdam ist der Start für 2030 mit anfänglichen Importmengen von 50 bis 200 Kilotonnen pro Jahr geplant. Bis 2045 lässt sich das Volumen auf bis zu 1 Million Tonnen jährlich skalieren. Die Studie zeigt jedoch auch eine Diskrepanz auf: »Die Infrastrukturentwicklung ist auf einem guten Weg. Gleichzeitig zeigen viele industrielle Abnehmer aber noch Zurückhaltung – vor allem aufgrund von Kosten, Komplexität und wahrgenommener Unsicherheit«, so Dr.-Ing. Sebastian Stießel von Fraunhofer UMSICHT.
Markthochlauf erfordert Kooperation und politische Unterstützung
Die größte Herausforderung ist laut Studie nicht mehr die Technik, sondern die Marktaktivierung. Entscheidend sind verlässliche Abnahmeverträge und klare Investitionssignale entlang der gesamten Lieferkette. »Der Hochlauf gelingt nur durch enge Zusammenarbeit aller Akteure – von Produzenten über Logistikunternehmen bis hin zu industriellen Abnehmern«, betont Lars Paschke.
Zudem seien gezielte politische Maßnahmen notwendig, darunter:
- Differenzverträge (Carbon Contracts for Difference)
- Wasserstoffauktionen
- Betriebsförderungen (OPEX-Zuschüsse, d. h. Zuschüsse zu laufenden Betriebskosten)
- Regulatorische Klarheit und Leitmärkte
Diese Instrumente könnten die Kostenlücke in der Übergangsphase schließen und Investitionen beschleunigen.
Fazit
Die RE-Chain-Studie zeigt: Eine resiliente Lieferkette über den Korridor Spanien/Oman – Amsterdam – Duisburg ist realistisch und skalierbar. Die Voraussetzungen für einen erfolgreichen Markthochlauf sind gegeben. Entscheidend ist nun, die Nachfrage zu aktivieren.
FÖRDERHINWEIS
Förderung für duisport – Dieses Projekt wurde teilweise vom Ministerium für Wirtschaft, Industrie, Klimaschutz und Energie des Landes Nordrhein-Westfalen gefördert. Förderkennzeichen: 64.65.24-00019.
Quelle: Fraunhofer-Institut für Umwelt-, Sicherheits- und Energietechnik UMSICHT